Domain spitzenverein.de kaufen?
Wir ziehen mit dem Projekt
spitzenverein.de um.
Sind Sie am Kauf der Domain
spitzenverein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spitzenverein.de kaufen?
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **

Ähnliche Suchbegriffe für Sonstige
Top-Angebote
Produkte zum Begriff Sonstige:
-
Francis, Dave: Mehr Erfolg im TeamMehr Erfolg im Team , Suchen Sie ein logisch strukturiertes Trainingsprogramm von realer Praxisnähe zur Teamarbeit? Dieses Werk (jetzt im 2., unveränderten Nachdruck) eignet sich hervorragend, die Stärken und Schwächen eines Teams herauszukristallisieren. Die wesentlichen 12 Teamverstärker machen auf die Defizite einer Gruppe aufmerksam, die anschließenden 46 Übungen, die eng an Problemsituationen der täglichen Praxis angelehnt sind, bieten die Möglichkeit, solche typischen Mängel aufzuarbeiten und diskussionsfähig zu machen. Ein Buch nicht nur für die Hand von Trainern; auch Team- und Gruppenleiter können den Stand Ihrer Arbeitsgruppe hervorragend diagnostizieren und Konflikte selbst bearbeiten. Aus dem Inhalt: Von der Gruppe zum Team - Die Entwicklung: Gebrauchsanweisung, Was ist ein Team?, Was heißt Teamtraining?, Warum Teamtraining?, Wie startet man das Teamtraining?, Der Ablauf des Teamtrainings, Der Berater im Teamtraining; Der Fragebogen zum Teamaufbau - Die Diagnose: Die Anwendung des Fragebogens, Der Fragebogen zum Teamaufbau, Die Auswertung des Fragebogens; Die zwölf Teamverstärker (Führung, Qualifikation, Engagement, Klima, Leistungsniveau, Rolle in der Organisation, Arbeitsmethoden, Organisation, Kritik, Persönliche Weiterentwicklung, Kreativität, Beziehungen zu anderen Gruppen); Die Instrumente des Teamtrainings, Aktivitäten, 46 Übungen. , Relocation-Sets > Fußsteuerung, Pedale & Fußauflagen , Auflage: Unveränderter Nachdruck, Erscheinungsjahr: 200905, Produktform: Kartoniert, Autoren: Francis, Dave~Young, Don, Auflage/Ausgabe: Unveränderter Nachdruck, Seitenzahl/Blattzahl: 255, Abbildungen: Mit Abb. u. Checklisten, Keyword: Arbeitsgruppe; Leistungsverbesserung; Team; Trainingsprogramm, Fachschema: Arbeit (geistig)~Gruppe (soziologisch)~Leistung (Psychologie)~Team / Schule~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Ethik / Unternehmensethik~Unternehmensethik~Führung / Unternehmensführung~Unternehmensführung~Führungskraft~Manager / Führungskraft~Führung / Mitarbeiterführung~Mitarbeiterführung~Motiv (psychologisch)~Motivation~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Erfolg - Misserfolg, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Erwachsenenbildung, lebenslanges Lernen~Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Windmühle Verlag, Verlag: Windmühle Verlag, Verlag: Edition Windmhle, Länge: 241, Breite: 167, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783922789642 9783922789048, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **

Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
Top-Angebote
Produkte zum Begriff Sonstige:
-
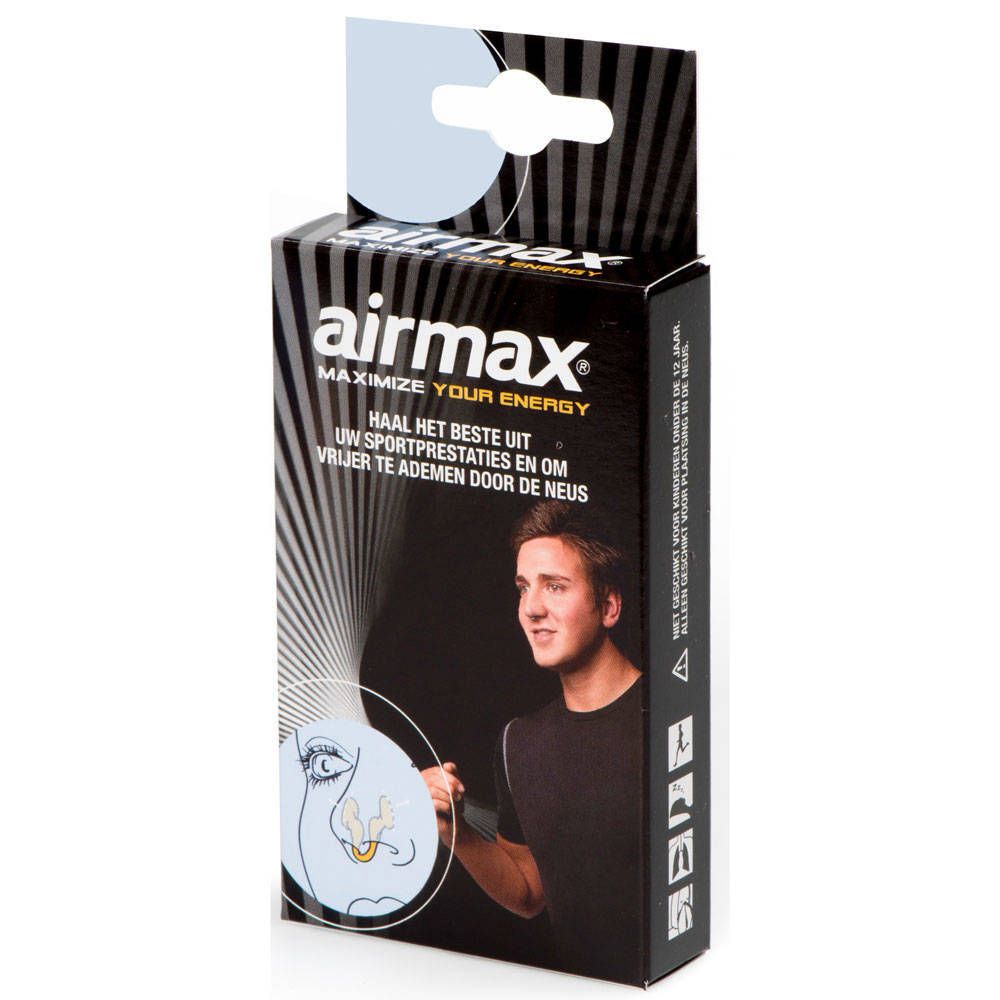
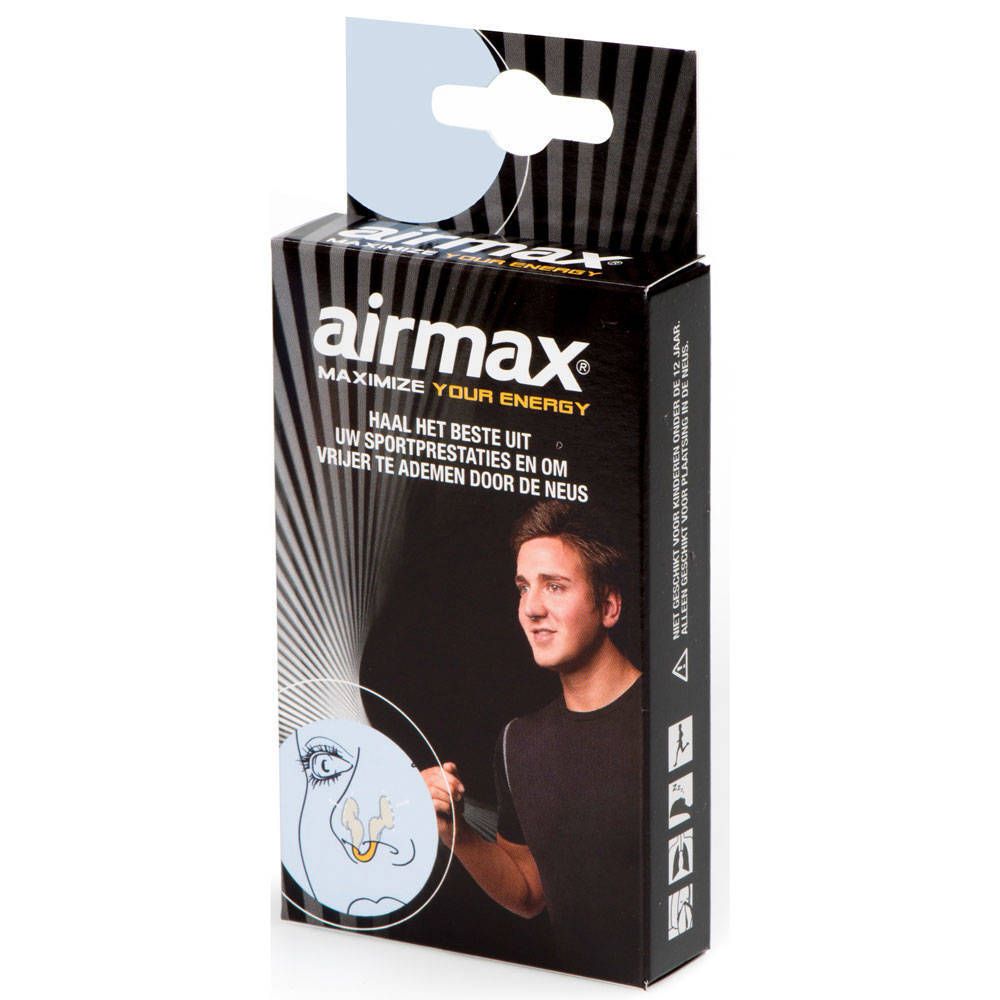
Airmax Sport Neusspreider Medium 1 St SonstigeAirmax Sport Der Airmax Sport wurde entwickelt, um den schmalsten Teil der Nase zu erweitern, um mehr Luftstrom zu erzeugen, während Ausdauersportarten wie Laufen und Radfahren oder andere sportliche Aktivitäten durchgeführt werden. Die beiden Widerhaken" sorgen dafür, dass der Airmax bei körperlicher Betätigung nicht aus der Nase rutscht. Anwendung Geben Sie den airmax Sport tagsüber in Ihre Nase, wenn Sie bemerken, dass Sie Schwierigkeiten beim atmen bekommen.12,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Ähnliche Suchbegriffe für Sonstige
-
Francis, Dave: Mehr Erfolg im TeamMehr Erfolg im Team , Suchen Sie ein logisch strukturiertes Trainingsprogramm von realer Praxisnähe zur Teamarbeit? Dieses Werk (jetzt im 2., unveränderten Nachdruck) eignet sich hervorragend, die Stärken und Schwächen eines Teams herauszukristallisieren. Die wesentlichen 12 Teamverstärker machen auf die Defizite einer Gruppe aufmerksam, die anschließenden 46 Übungen, die eng an Problemsituationen der täglichen Praxis angelehnt sind, bieten die Möglichkeit, solche typischen Mängel aufzuarbeiten und diskussionsfähig zu machen. Ein Buch nicht nur für die Hand von Trainern; auch Team- und Gruppenleiter können den Stand Ihrer Arbeitsgruppe hervorragend diagnostizieren und Konflikte selbst bearbeiten. Aus dem Inhalt: Von der Gruppe zum Team - Die Entwicklung: Gebrauchsanweisung, Was ist ein Team?, Was heißt Teamtraining?, Warum Teamtraining?, Wie startet man das Teamtraining?, Der Ablauf des Teamtrainings, Der Berater im Teamtraining; Der Fragebogen zum Teamaufbau - Die Diagnose: Die Anwendung des Fragebogens, Der Fragebogen zum Teamaufbau, Die Auswertung des Fragebogens; Die zwölf Teamverstärker (Führung, Qualifikation, Engagement, Klima, Leistungsniveau, Rolle in der Organisation, Arbeitsmethoden, Organisation, Kritik, Persönliche Weiterentwicklung, Kreativität, Beziehungen zu anderen Gruppen); Die Instrumente des Teamtrainings, Aktivitäten, 46 Übungen. , Relocation-Sets > Fußsteuerung, Pedale & Fußauflagen , Auflage: Unveränderter Nachdruck, Erscheinungsjahr: 200905, Produktform: Kartoniert, Autoren: Francis, Dave~Young, Don, Auflage/Ausgabe: Unveränderter Nachdruck, Seitenzahl/Blattzahl: 255, Abbildungen: Mit Abb. u. Checklisten, Keyword: Arbeitsgruppe; Leistungsverbesserung; Team; Trainingsprogramm, Fachschema: Arbeit (geistig)~Gruppe (soziologisch)~Leistung (Psychologie)~Team / Schule~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Ethik / Unternehmensethik~Unternehmensethik~Führung / Unternehmensführung~Unternehmensführung~Führungskraft~Manager / Führungskraft~Führung / Mitarbeiterführung~Mitarbeiterführung~Motiv (psychologisch)~Motivation~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Erfolg - Misserfolg, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Erwachsenenbildung, lebenslanges Lernen~Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Windmühle Verlag, Verlag: Windmühle Verlag, Verlag: Edition Windmhle, Länge: 241, Breite: 167, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783922789642 9783922789048, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Airmax Sport Neusspreider Small 1 St SonstigeAirmax Sport Der Airmax Sport wurde entwickelt, um den schmalsten Teil der Nase zu erweitern, um mehr Luftstrom zu erzeugen, während Ausdauersportarten wie Laufen und Radfahren oder andere sportliche Aktivitäten durchgeführt werden. Die beiden Widerhaken" sorgen dafür, dass der Airmax bei körperlicher Betätigung nicht aus der Nase rutscht. Anwendung Geben Sie den airmax Sport tagsüber in Ihre Nase, wenn Sie bemerken, dass Sie Schwierigkeiten beim atmen bekommen.11,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.